Pesquisa aponta insatisfação financeira entre 51% das mulheres entrevistadas e mostra que elas representam 62% dos brasileiros sem reserva para emergências
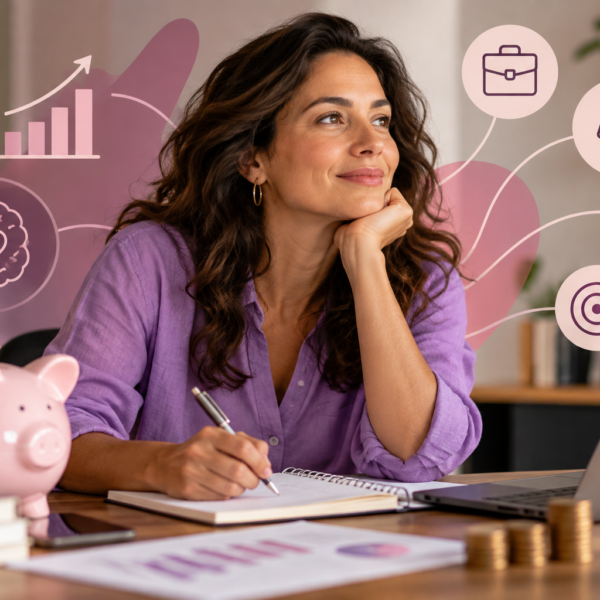
A relação das mulheres com o dinheiro vai além de receitas, despesas, investimentos e reservas. Aspectos emocionais, hábitos de consumo, prioridades e diferentes momentos da vida também podem influenciar as decisões financeiras e a capacidade de construir patrimônio. Nesse cenário, o conceito de inteligência pessoal começa a ser associado ao planejamento financeiro como uma forma de ampliar a consciência sobre comportamentos e objetivos.
Dados da pesquisa “O planejamento financeiro do brasileiro: da consciência à prática”, encomendada pela Associação Brasileira de Planejamento Financeiro (Planejar) e realizada pelo Datafolha em 2025, mostram que 51% das mulheres entrevistadas estão insatisfeitas com sua condição financeira.
O levantamento também aponta dificuldades na formação de reservas de emergência. Entre os brasileiros entrevistados, 43% não possuem dinheiro guardado para situações emergenciais. As mulheres representam 62% desse grupo. Mesmo entre aqueles que conseguem poupar, quase metade afirma que a reserva financeira seria suficiente para, no máximo, um ano.
Da educação financeira à compreensão de comportamentos
A chamada inteligência pessoal parte da ideia de que decisões financeiras não são tomadas apenas com base em conhecimento técnico. Compreender hábitos, prioridades, objetivos e padrões de comportamento pode fazer parte do processo de planejamento, especialmente quando as escolhas financeiras estão relacionadas a diferentes dimensões da vida.
Para Aline Santiago, fundadora e CEO da Liv for Her, empresa voltada ao conceito de inteligência pessoal para mulheres, essa abordagem coloca a relação individual com o dinheiro no centro do planejamento.
“Quando uma mulher entende a própria relação com o dinheiro, ela deixa de olhar para a vida financeira apenas como uma lista de números e passa a enxergar escolhas e possibilidades para traçar seus objetivos. A inteligência pessoal ajuda justamente nesse processo de reconhecer padrões e entender prioridades para tomar decisões financeiras mais conscientes e conectadas com a própria realidade”, afirma.
A proposta amplia a abordagem tradicional da educação financeira ao considerar que planejamento, objetivos e capacidade de poupança podem variar de acordo com a trajetória e o momento de vida de cada pessoa.
Na prática, a identificação dos motivos por trás de determinadas escolhas de consumo pode ajudar a reconhecer comportamentos que dificultam a formação de patrimônio. A partir disso, o planejamento pode ser estruturado em torno de objetivos considerados possíveis para cada realidade.
Carreira, maternidade e patrimônio
Segundo Aline, a realidade financeira das mulheres pode envolver decisões relacionadas simultaneamente a carreira, maternidade, família, empreendedorismo e construção de patrimônio.
“É justamente nesse cenário que a Liv foi criada, pensando, principalmente, em dar importância para uma realidade em que mulheres precisam conciliar diferentes dimensões da vida e, muitas vezes, tomar decisões financeiras relacionadas desde carreira até maternidade, família, empreendedorismo e construção de patrimônio”, diz.
Nesse contexto, a inteligência pessoal é apresentada como uma ferramenta complementar à educação financeira, com foco menos restritivo e mais voltado à compreensão das escolhas individuais.
“O foco é proporcionar mais clareza sobre escolhas e possibilidades. A transformação financeira, nesse sentido, começa antes da planilha. Começa na capacidade de cada mulher compreender onde está e definir para onde quer ir. E a IA, que antes vivia apenas dentro das empresas, se faz extremamente importante dentro dessa rotina”, afirma Aline.
A discussão sobre comportamento financeiro ocorre, portanto, em paralelo à necessidade de ampliar a capacidade de planejamento e formação de reservas. Os dados da pesquisa indicam que, para uma parcela significativa das mulheres, o desafio envolve não apenas saber como organizar as finanças, mas também transformar esse conhecimento em decisões e práticas compatíveis com seus objetivos.